
ウォレットプラス/銀行口座の通帳アプリ・銀行口座管理
iBank Marketing Co., Ltd · ファイナンス
- 評価
- 3.6
- ダウンロード
- 1.00M
- コンテンツレーティング
- 3 歳以上
ウォレットプラス/銀行口座の通帳アプリ・銀行口座管理 - 説明
- アプリ名
- ウォレットプラス/銀行口座の通帳アプリ・銀行口座管理
- パッケージ名
- jp.co.iBank
- デベロッパー
- iBank Marketing Co., Ltd
- カテゴリ
- ファイナンス
- 最終更新日
- 2016/07/08
- バージョン
- 41.0.0
ウォレットプラス/銀行口座の通帳アプリ・銀行口座管理 - スクリーンショット
分析者 TrendiApps
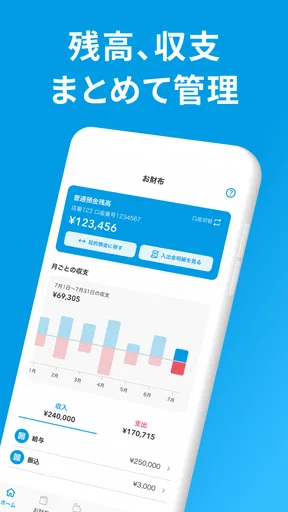
銀行口座をいくつも使い分けていると、残高を確認するだけなのに各銀行のアプリを開き直す作業が意外と負担になります。私はその手間を減らす目的で、ウォレットプラスを日常の口座確認に使ってみました。これは金融カテゴリーの無料アプリで、対応する銀行の残高をまとめて見たり、口座内のお金を目的別に整理したりできるサービスです。
最初に感じた魅力は、銀行ごとに確認方法を切り替えるのではなく、ひとつの画面を家計の入口にしやすいことでした。対応しているのは阿波銀行、沖縄銀行、北日本銀行、熊本銀行、佐賀銀行、十八親和銀行、八十二長野銀行、広島銀行、福岡銀行、山梨中央銀行です。これらの銀行を利用している人にとっては、単なる残高表示以上に、毎月の確認習慣を作るきっかけになります。
最初の一週間で便利さを感じる場面
使い始めの段階では、まず「残高を知るための動線が短くなる」点が分かりやすいです。給料日後に生活費が足りているか確認したいとき、引き落としの前に口座を見ておきたいとき、銀行の窓口や紙の通帳を開く代わりにスマートフォンで確認できます。通帳を記帳するためだけに外出する必要がないので、忙しい平日には特に助かります。
ただし、この便利さは誰にでも同じように得られるわけではありません。自分が使っている銀行が対応先に含まれていることが前提です。複数の銀行を利用していても、そのすべてが対応していなければ、完全な一元管理とはいきません。対応銀行を中心に使っている人ほど、最初の満足度は高くなります。
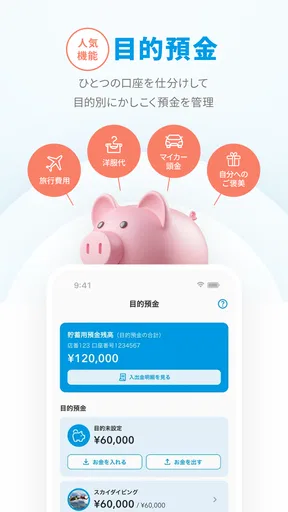
口座内のお金を目的別に仕分けできる機能も、最初の印象を良くする部分です。私は生活費、近い将来に使うお金、なるべく触りたくないお金を頭の中で分けて考えがちですが、実際の残高がひとつにまとまっていると、使ってよい金額が曖昧になりやすいものです。目的別貯蓄を使えば、同じ口座の中でも用途を意識しやすくなります。
ここで大切なのは、目的別の分類を細かくしすぎないことです。最初から旅行、家電、交際費、医療費などを大量に作ると、入力や見直しが面倒になり、アプリを開かなくなりがちです。まずは「毎月の支出」と「使わないお金」程度に分け、続けられると感じてから増やすほうが、実際の生活には合います。
銀行アプリそのものとの違いは、銀行の手続きよりも、日常の資金整理に意識が向いているところです。特定の銀行だけを使い、振込や各種手続きまで一つのアプリで済ませたい人なら、公式銀行アプリのほうが便利な場面もあります。一方で、残高を見て家計の状態を把握したい人には、このアプリのほうが確認専用の道具として使いやすく感じられます。
おすすめの記事






開発元はiBank Marketing Co., Ltdです。金融アプリとしては、派手な演出を楽しむものではなく、口座を確認するという明確な目的に向いた設計です。対象年齢は3歳以上ですが、実際に価値を感じるのは、自分で銀行口座を管理し、支出や貯蓄の区別を意識する人でしょう。
日常の具体的な使い方
たとえば、月末にクレジットカードや公共料金の引き落としが続く家庭なら、朝に残高を確認し、必要な金額を生活用の目的に寄せておくという使い方ができます。残高を見ただけで安心するのではなく、「この金額は引き落とし用」「こちらは今月使ってよい分」と考えられる点が実用的です。
学生や一人暮らしの人にも、目的別の整理は向いています。家賃や通信費のように動かせない支出と、食費や趣味に使えるお金を同じ残高として見ると、月の後半で使いすぎに気づくことがあります。目的を分けておけば、残高の数字を読むときに、単なる合計ではなく予定と照らし合わせられます。
反対に、現金中心の生活をしている人には効果が限定的です。口座の残高を整理できても、財布の中身や現金の支出まで自動的に管理できるわけではありません。現金、複数の電子マネー、投資口座までまとめて家計全体を分析したい人は、家計簿アプリや資産管理サービスのほうが目的に合うでしょう。
一か月後に残る価値と、続けるための工夫
このアプリの本当の評価は、最初の便利さより、数週間後にも開く理由が残っているかで決まります。私の印象では、毎月の残高確認を習慣にできる人なら、時間が経っても役割が薄れにくいです。目的別に分けたお金を見ることで、貯蓄の進み具合や、生活費の余裕を定期的に確認できるからです。
一方、最初に設定しただけで満足してしまうと、長期的な価値は下がります。目的別貯蓄は、作っただけでお金が増える機能ではありません。給料日、家賃の引き落とし前、月末の振り返りなど、自分の生活に合わせて確認するタイミングを決めて初めて役立ちます。私は毎日細かく見るより、支出が大きく動く時期に確認するほうが負担が少ないと感じます。
おすすめは、確認する目的を一つに絞ることです。「残高が足りるかを確認する」「貯蓄用のお金に手をつけていないかを見る」「今月使える金額を確認する」のいずれかを、その日のチェック項目にします。数字を眺めるだけの習慣は続きにくいですが、判断することが決まっていれば、短時間でも意味のある確認になります。
月ごとの使い方を変えすぎないことも重要です。目的名を頻繁に変更したり、少額の支出まで細かく分類したりすると、管理そのものが目的になってしまいます。このアプリは、家計を完全に記録する道具というより、口座の中にあるお金の役割を見失わないための補助線として使うのが向いています。
複数の対応銀行を持っている人は、残高を横並びで見ることで、資金の置き場所を考えやすくなります。ただし、ひとつの合計額だけを見て「余裕がある」と判断するのは危険です。家賃、カード利用、税金など、まだ口座から出ていない予定分もあるため、目的別の区分と引き落とし予定を一緒に考える必要があります。ここを意識できる人ほど、単なる残高照会より大きな効果を得られます。
維持の手間はどのくらいか
日常的な維持は、家計簿に支出を一件ずつ入力する作業とは性質が違います。口座を確認し、目的ごとのお金を整理するという流れなので、細かな記録が苦手な人でも始めやすいです。反面、口座情報や目的の分け方を自分の生活に合わせて保つ必要があります。設定したまま放置すると、分類が現実とずれていきます。
特に、給料の振込先や生活費の支払い口座が変わったときは、以前の目的設定をそのまま使わないほうがよいでしょう。転職、引っ越し、家族とのお金の分担など、生活の変化があったタイミングで一度整理すると、表示される区分が現実に追いつきます。アプリを長く使うコツは、毎日世話をすることではなく、変化があったときに放置しないことです。
また、残高を確認する頻度には個人差があります。毎日確認すると安心できる人もいれば、数字の変化が気になりすぎる人もいます。後者の場合、通知や確認の回数を増やすより、週一回や給料日後など、見る日を決めたほうが精神的に楽です。金融アプリは便利でも、見すぎることで家計への不安が強くなることがあります。
アプリの更新については、現在のバージョンが41.0.0で、利用にはAndroid 7.0以上が必要です。比較的新しい端末を使っている人なら導入の候補にしやすい一方、古い端末を長く使っている人は、OSの条件を先に確認しておくべきです。アップデート後に使い勝手が変わる可能性もあるため、重要な残高確認をアプリだけに頼らず、銀行側の確認手段も把握しておくと安心です。
長く使うと見えてくる疲れと向き不向き
長期利用で最初に感じやすい疲れは、残高を見ても行動が変わらない時期があることです。目的別に分けても、収入より支出が多い月や、予定外の出費が続く月は、画面を確認するだけで問題が解決するわけではありません。アプリに家計改善まで期待すると、便利さへの評価が下がってしまいます。
もう一つの負担は、複数の管理方法が並立することです。銀行の公式アプリ、クレジットカードの明細、現金の財布、別の家計簿をすべて使っていると、どれを正しい基準にするか迷うことがあります。ウォレットプラスは口座の残高と目的別整理に役割を絞り、支出の詳細は別の方法で管理するなど、担当範囲を決めたほうが混乱しません。
私は、細かなカテゴリー分析やグラフを毎月見たい人には、専用の家計簿アプリを選ぶほうがよいと思います。反対に、記録の細かさより「今あるお金を何に使うか」を整理したい人には、目的別貯蓄の考え方が合います。銀行口座を中心に生活費を管理する人ほど、機能の少なさがむしろ扱いやすさにつながります。
家族で口座を共有している場合は、誰がどの目的を管理するのかを先に決めておくと、表示を見たときの誤解を減らせます。自分だけの貯蓄管理なら自由に分類できますが、家族の生活費が混ざる口座では、目的名だけで全員が同じ意味を理解できるとは限りません。アプリの問題というより、分類ルールを家庭内でそろえることが大切です。
安全面でも、金融情報を扱うアプリとして慎重さは必要です。ログイン情報や端末の扱いを軽く考えず、他人が使う端末での確認を避け、スマートフォン自体のロックも設定しておきたいところです。便利だからといって、銀行の公式アプリや通帳を完全に不要と考えるのではなく、重要な手続きや詳細確認では銀行側の手段を使い分けるのが現実的です。
利用者の広がりと、評価から考えること
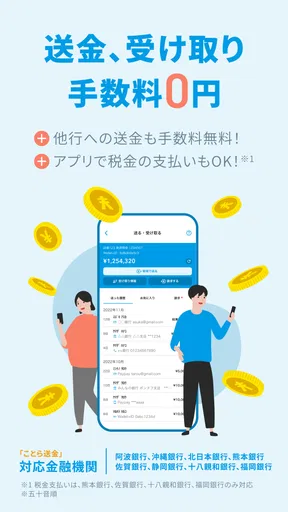
無料で使えることは、試す際の大きな利点です。価格を気にせず、自分の銀行が対応しているか、目的別整理が自分の生活に合うかを確かめられます。配信開始は2016年7月8日で、現在は百万人を超えるインストールがあります。長く提供され、多くの人が導入してきたアプリだと分かる一方、全員が同じ満足を得るタイプではありません。
平均評価は5点満点で3.6、評価の投稿はおよそ4900件、レビューはおよそ1600件です。数字だけで良し悪しを決めるより、銀行対応、残高確認、目的別管理という自分の目的に合うかを優先したいところです。金融アプリでは、毎日使う人と、必要なときだけ開く人で評価の基準が大きく違います。
特に、対応銀行の範囲が自分の生活に十分かどうかは、インストール前に確認したいポイントです。対応先を主な口座として使っているなら、口座確認の入口を一本化しやすくなります。そうでなければ、結局ほかの銀行アプリも併用することになり、期待したほど手間が減らない可能性があります。
新鮮さが消えた後も残るかという結論
私の結論は、ウォレットプラスは「銀行口座を細かく分析するアプリ」ではなく、「口座のお金に役割を持たせ、確認の習慣を支えるアプリ」として評価すべきだというものです。対応銀行を使っていて、残高確認や貯蓄の目的分けを一つの流れにしたい人には、無料で始められる実用的な選択肢です。
長く使うためには、最初にたくさんの目的を作らないこと、確認する曜日やタイミングを決めること、生活が変わったら分類を見直すことがポイントです。これを守れば、目新しさがなくなった後も、給料日や引き落とし前に開く理由が残ります。逆に、複数の金融サービスを横断した詳細な家計分析、投資を含む資産管理、現金支出の完全な記録を求める人には、別のアプリのほうが満足しやすいでしょう。
私は、毎日眺めて楽しむアプリとしてではなく、必要なときに迷わず口座の状態を確認する道具として使うことを勧めます。銀行口座の中身が一つの数字に見えてしまう人にとって、目的別に考え直せる点は地味ですが有効です。対応銀行と自分の管理方法が噛み合うなら、長く残る価値は「機能の多さ」ではなく、無理なく続く確認習慣を作れることにあります。
ウォレットプラス/銀行口座の通帳アプリ・銀行口座管理に関するよくある質問
ウォレットプラスとはどのようなアプリですか?
ウォレットプラスは、銀行口座の残高や入出金明細をスマートフォンで確認できる口座管理アプリです。対応している金融機関の口座を登録すると、紙の通帳を開かなくても最新の取引状況を確認できます。複数口座の管理、入出金のチェック、家計の把握などに便利ですが、利用前に自分の銀行が対応しているか確認しておきましょう。
ウォレットプラスに銀行口座を登録しても安全ですか?
口座情報を登録するアプリなので、安全性や個人情報の取り扱いは、ダウンロード前に必ず確認したいポイントです。ウォレットプラスでは、金融機関との連携に必要な認証情報を利用しますが、暗証番号やログイン情報を他人に共有しないことが重要です。公式ストアから入手し、端末のロックやアプリのアップデートも設定しておくと、より安心して利用できます。
どの銀行や金融機関の口座に対応していますか?
利用できる銀行や金融機関は、ウォレットプラスの対応状況によって異なります。すべての銀行口座を登録できるわけではないため、インストールする前に公式サイトやアプリ内の対応金融機関一覧を確認することをおすすめします。また、同じ金融機関でも対象となる口座の種類やサービス、メンテナンス状況によって連携できない場合があるため、登録前の確認が必要です。
ウォレットプラスの利用料金や通信料はかかりますか?
アプリのダウンロードや基本的な口座管理機能は無料で利用できる場合がありますが、対応金融機関や提供サービスによって条件が異なる可能性があります。利用中は残高や明細を取得するために通信が発生し、契約している携帯電話会社のデータ通信量を消費します。海外利用時やモバイルデータ通信を使う場合は、追加料金が発生しないよう注意してください。
ウォレットプラスで入出金明細や残高をどの程度確認できますか?
確認できる明細の期間や更新タイミングは、登録する金融機関によって異なります。アプリを開いた時点で自動的に最新情報が表示されるとは限らず、更新操作や金融機関側の処理が必要になる場合もあります。給与の入金、カード利用分、振込などを確認する際は、最終更新時刻を確認し、正式な取引内容や残高は銀行の公式サービスでも照合すると安心です。
ウォレットプラス/銀行口座の通帳アプリ・銀行口座管理 メリットとデメリット
メリット
- 複数の銀行口座やカードをまとめて確認でき、資産状況を把握しやすい
- 入出金履歴が自動で反映され、紙の通帳より管理の手間を減らせる
- 支出を項目別に分類でき、毎月の家計を振り返りやすい
- 残高や利用明細をすぐ確認でき、不正利用の早期発見に役立つ
- 無料で基本機能を利用でき、家計管理を始めやすい
デメリット
- 対応していない金融機関があり、利用前に連携可否の確認が必要
- 口座連携の更新に時間がかかり、最新残高がすぐ表示されない場合がある
- 金融機関によって利用できる機能や更新頻度に差がある
- 自動分類が誤ることがあり、明細を手動で修正する場面がある
- 利用には個人情報や口座情報の登録が必要で、設定に不安を感じる人もいる
実際のユーザーによる評価
3.6
4.94K件の評価
- 545%
- 415%
- 315%
- 27%
- 117%


